当前化工仓储服务行业的普遍市场格局与仓储服务演变
化工仓储服务行业是现代供应链体系中的关键节点,它连接着上游化工生产与下游制造、消费终端,承担着原料及产成品的存储、周转、分拨、增值服务等功能。由于化工品普遍具有易燃、易爆、有毒、腐蚀等特殊属性,这一行业在资质、安全、环保等方面的进入壁垒远高于普通仓储,其市场格局也呈现出高度专业化、区域集中、头部主导、监管驱动等鲜明特征。本文将从市场格局现状、仓储服务模式、区域分布、竞争态势及未来趋势等方面展开分析。
一、市场格局:头部集中与梯队分化并行
当前国内化工仓储行业整体呈现“头部集中、区域割据、长尾分散”的格局。一方面,大型央企、国企及部分上市民营企业在核心枢纽港口和大型石化基地周边占据主导地位。例如,中化集团旗下的中化能源、宏川智慧、保税科技等企业,凭借自有的码头岸线、稀缺的危化品经营资质、规模化储罐群和信息化管理能力,掌握了大量高标准化工仓储资源。这些企业通常单体库区容量在数十万立方米以上,客户覆盖国内外大型石化、贸易商,具备较强的议价能力和客户粘性。
另一方面,市场存在大量中小型化工仓储企业,它们多分布于地方化工园区或内河沿线,库容较小、设施相对陈旧、服务功能单一,主要依靠本地化客群和价格竞争生存。受安全环保监管趋严、合规成本上升等因素影响,这部分企业正面临持续的经营压力,行业洗牌加速,资源逐步向头部企业集中。
从竞争梯队看,第一梯队是全国性布局的综合化工仓储服务商,拥有多个核心库区及配套码头,服务链条完整;第二梯队是区域性龙头,在某一港口或园区具有明显优势;第三梯队则是数量众多的中小型仓储商,多作为大型企业的补充运力存在。整体市场集中度仍低于欧美成熟市场,但提升趋势明显。
二、区域分布:沿海沿江集聚,紧贴产业集群
化工仓储服务设施的分布高度依赖物流条件与产业布局。中国化工仓储资源主要分布在三大区域:
一是沿海大型港口,如长三角的宁波舟山港、上海港、太仓港,珠三角的广州港、东莞港,环渤海的天津港、青岛港等。这些港口拥有深水岸线、海铁联运条件,是进口大宗化工品和出口精细化工品的主要集散地,也是大型储罐区和交割库的集中地。
二是沿江化工园区及内河港口,如长江沿线的南京、镇江、张家港、武汉等地,依托水运成本优势和临近下游市场,形成了配套的化工仓储集群,重点服务区域内生产企业和贸易商。
三是内陆大型石化基地周边,如西北、西南地区的能源化工基地,仓储设施多以厂库为主,提供生产配套和区域分销支持。
值得注意的是,随着化工企业“退城入园”政策推进,仓储设施也随之向合规化工园区集中,零散危化品仓库大幅减少,进一步强化了区域集中的格局。
三、仓储服务模式:从粗放存储到综合供应链服务
传统的化工仓储服务仅限于货物的存放和简单的进出库管理。而当前行业领先企业已经转向综合化、智能化、定制化的服务模式,主要包括以下几个层面:
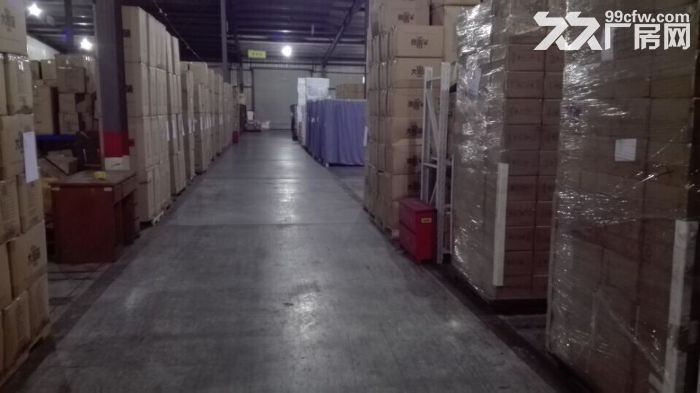
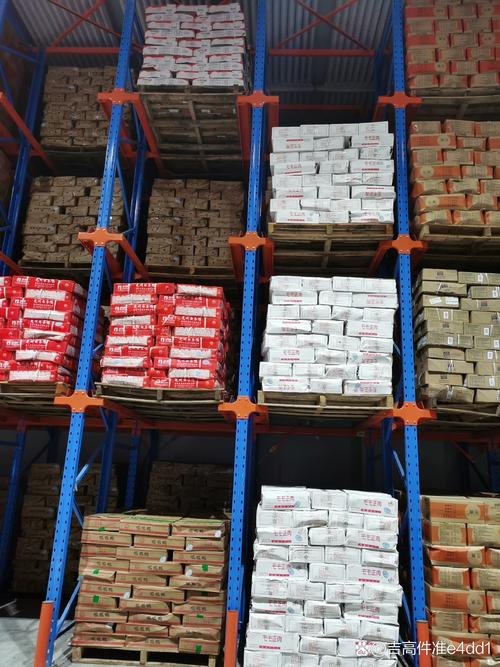
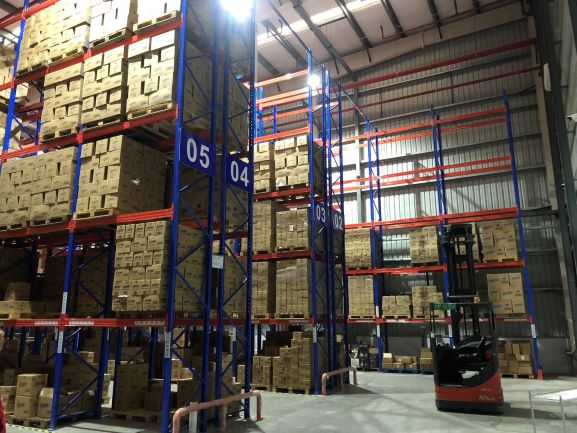
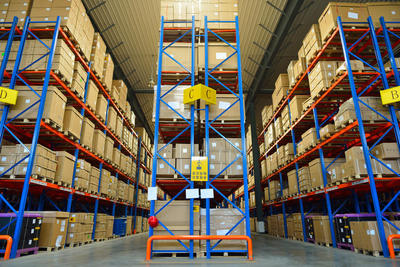
- 基础存储与周转服务。包括液体散装罐储、包装货物货架存储,提供装卸、分拣、贴标、称重等基础操作,是仓储企业的核心业务。液体化工品储罐区对温控、氮封、呼吸阀、液位监控等有严格技术要求。
- 增值加工服务。如混兑、稀释、分装、灌桶、加热、过滤等,满足客户小批量、多品种的需求。这些服务能有效提高仓储设施的利用率和客户黏性。
- 供应链金融与交割服务。许多大型化工仓储企业是三大商品交易所(上期所、大商所、郑商所)指定的期货交割库,提供仓单注册、质押融资、期货交割等金融服务,成为化工品贸易的重要信用节点。
- 数字化与安全管控服务。依托物联网、AI视频分析、SaaS仓储管理系统等,实现实时库存查询、库区可视化、异常预警、电子提单等,满足客户对透明度和安全意识的要求。安全环保管理体系本身也成为一种竞争壁垒。
- 一体化物流解决方案。一些领先企业将仓储与运输、报关、货代、分发等环节整合,为客户提供门到门的一站式物流服务。
四、竞争态势与经营压力
当前化工仓储企业普遍面临以下几方面竞争压力:
首先是监管合规成本持续攀升。安全生产、环境保护、消防、职业健康等法规日益严格,老旧设施改造投入大,新项目审批困难,促使不少小企业退出市场。
其次是租金与利用率波动。由于化工行业具有较强周期性,仓储需求也随之起伏。在行业景气度偏低时,罐容利用率下降导致价格竞争加剧,部分地区仓储费率承压。
第三是客户结构变化。大型石化企业和国际贸易商倾向于选择资质齐全、管理规范的头部仓储商合作,中小仓储商获客难度加大。
另外,资本介入与整合提速成为显著趋势。头部企业通过并购、新建、合资等方式扩大网络布局,外资仓储巨头如孚宝(Vopak)、奥德费尔(Odfjell)等也长期深耕中国市场,凭借国际客户资源和运营经验占据高端市场份额。
五、未来发展趋势
化工仓储服务行业将呈现以下趋势:
一是智能化与无人化。自动化立体仓库、智能巡检机器人、区块链电子仓单等技术将逐步普及,大幅提升运营效率和安全性。
二是服务链纵向延伸。仓储企业将从单一存储向交易、金融、加工、配送等综合服务延伸,构建化工供应链服务平台。
三是绿色低碳化。对储罐区挥发性有机物(VOCs)治理、废水处理、节能减排的要求将更加严格,绿色仓库认证或成必要门槛。
四是行业集中度持续提升。随着安全环保标准加严和规模效应显现,中小型仓储企业将加速出清,头部企业市场份额进一步扩大。
五是区域网络化布局。领先企业将继续在主要港口和化工园区加密网点,通过多库联动提升交付能力和客户服务体验。
化工仓储服务行业已从早期的野蛮生长进入规范发展、整合升级的新阶段。优质仓储资源稀缺、监管壁垒高企、客户需求综合化,共同决定了市场格局将不断向专业化、规模化、数字化方向演进。对于仓储服务商而言,唯有持续提升安全环保水平、深化增值服务、强化科技应用,才能在激烈竞争中立于不败之地。
如若转载,请注明出处:http://www.liugui56.com/product/46.html
更新时间:2026-09-21 02:44:32